Na hora de prestar contas com a Receita Federal, a dúvida persiste: qual modelo escolher para reduzir o imposto a pagar ou engordar a restituição? Com as recentes atualizações na faixa de isenção e no desconto padrão, a estratégia de preenchimento tornou-se ainda mais decisiva.
A escolha entre o desconto simplificado e o modelo por deduções legais (completa) depende diretamente do seu perfil de consumo e encargos familiares no ano anterior.
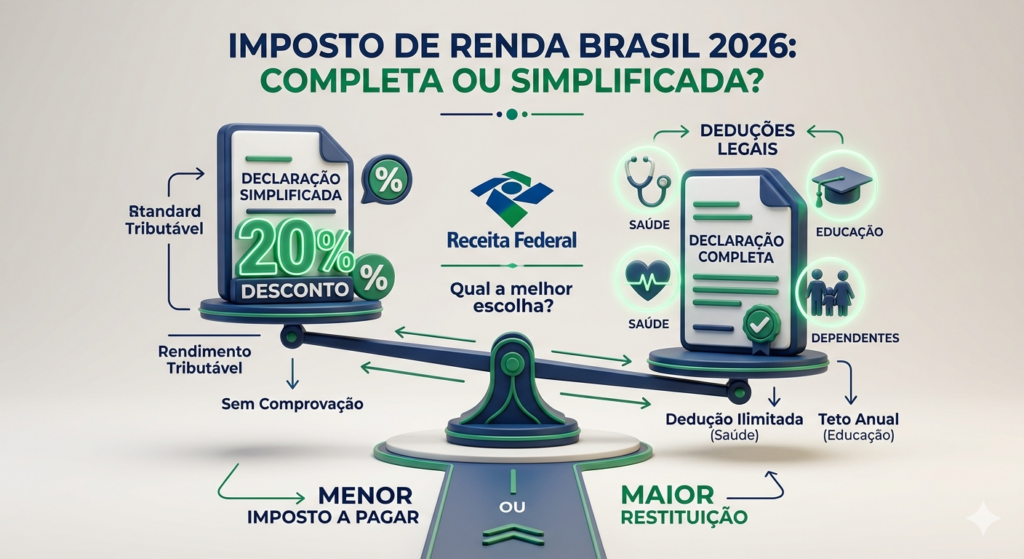
“A declaração completa é ideal para quem possui gastos dedutíveis significativos com saúde, educação e previdência privada (PGBL). Já a simplificada substitui todas as deduções por um desconto padrão de 20% sobre os rendimentos tributáveis, limitado a um teto estabelecido pela Receita”, explica Gilder Daniel Torres, professor de Ciências Contábeis.
Educação e Saúde: O que pode ser abatido?
Para quem opta pelo modelo completo, os gastos com educação são fundamentais, mas possuem um teto anual de dedução por pessoa (contribuinte ou dependente). O abatimento vale para:
- Ensino infantil, fundamental, médio e superior (graduação e pós).
- Cursos técnicos e profissionalizantes.
- Atenção: Material escolar, cursos de idiomas, artes ou esportes continuam fora da lista de deduções.
Já as despesas com saúde não possuem limite global de valor. Podem ser deduzidos:
- Mensalidades de planos de saúde, consultas particulares (médicos, dentistas, psicólogos), exames e internações.
- Fique atento: Não geram abatimento gastos com medicamentos comprados em farmácias (mesmo com receita), procedimentos puramente estéticos (sem finalidade médica) ou custos com acompanhantes.
Observações Relevantes para o Contexto de 2026
- A Nova Faixa de Isenção: Com o ajuste da tabela progressiva, o valor do desconto simplificado automático na fonte mudou a dinâmica. Agora, o contribuinte deve estar atento se o desconto padrão de 20% ainda é superior às suas deduções reais.
- Cruzamento de Dados: A Receita Federal utiliza Inteligência Artificial avançada para cruzar recibos médicos (DMED) e notas de serviços educacionais instantaneamente. Erros de digitação ou “recibos frios” levam direto à malha fina.
- Previdência Privada: Contribuições para PGBL podem deduzir até 12% da renda bruta tributável, um dos maiores benefícios do modelo completo.
Pontos Chaves e Suas Consequências
| Ponto Chave | Detalhe Importante | Consequência no Bolso |
| Limite do Simplificado | O desconto de 20% tem um teto (aprox. R$ 16.754). | Se suas despesas reais superam esse teto, você perde dinheiro se não fizer a completa. |
| Dedução de Dependentes | Valor fixo anual por dependente (aprox. R$ 2.275). | Ter dependentes sem renda própria quase sempre favorece a declaração completa. |
| Recibos Médicos | Indispensável ter CPF/CNPJ do prestador e nota fiscal. | Sem comprovação, a Receita glosa a dedução e aplica multa de ofício. |
| Dedução de Aluguéis | Aluguéis pagos não são dedutíveis. | Devem ser declarados, mas não reduzem o imposto; servem apenas para controle de caixa da Receita. |
A Estratégia Infalível
A melhor estratégia, como aponta o especialista Paulo Pêgas (CRC-RJ), é a simulação em tempo real:
- Lance todas as despesas que possui no programa da Receita (mesmo que ache que são poucas).
- Observe o quadro “Opção pela Tributação” no canto inferior esquerdo da tela.
- O programa comparará automaticamente o valor do imposto a pagar (ou restituir) em ambos os modelos.
- Selecione a opção que apresentar o menor valor de imposto ou a maior restituição.
Dica Final: Se você não possui o hábito de guardar notas fiscais e recibos, o modelo simplificado é mais seguro. Porém, em 2026, com o aumento do custo de serviços de saúde e educação, a declaração completa tem se mostrado vantajosa para uma parcela maior da classe média brasileira.