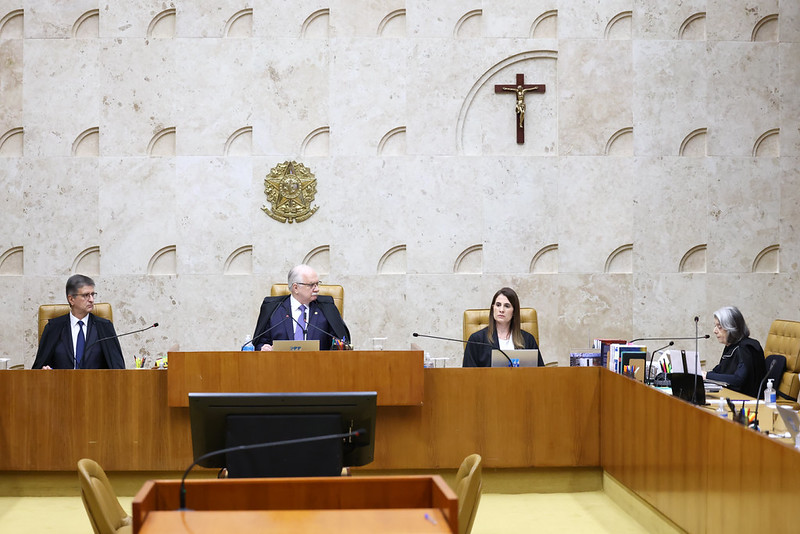
O Supremo Tribunal Federal decidiu que estados não podem revogar unilateralmente benefícios fiscais de ICMS aprovados em convênios do Confaz depois que essas regras forem incorporadas à legislação estadual.
A decisão foi tomada nesta quinta-feira, 24, ao julgar ações envolvendo isenções aplicadas a mercadorias destinadas a Áreas de Livre Comércio da Região Norte. Segundo o resultado divulgado após o julgamento, a revogação deve observar as regras do Conselho Nacional de Política Fazendária.
O Confaz reúne representantes do Ministério da Fazenda e das secretarias estaduais de Fazenda. Para retirar benefícios fiscais aprovados pelo colegiado, é exigida concordância mínima de quatro quintos dos representantes.
Decisão nasceu de disputa entre estados
O caso analisado pelo Supremo envolveu Rondônia, Acre, Amapá e Roraima. Os quatro estados questionaram um decreto editado por São Paulo em 2020 que encerrou isenção de ICMS sobre mercadorias enviadas para Áreas de Livre Comércio da Região Norte.
Em janeiro de 2026, São Paulo retomou a isenção, mas limitou sua vigência até 30 de setembro. Ainda assim, o STF analisou a questão constitucional mais ampla: se um estado pode retirar sozinho um incentivo fiscal cuja origem está em convênio nacional.
Por 6 votos a 3, prevaleceu o entendimento da relatora, ministra Cármen Lúcia, de que a revogação unilateral pode afetar outros entes da Federação e desorganizar o equilíbrio pretendido pelos acordos do Confaz.
Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e Edson Fachin acompanharam a relatora. Luiz Fux abriu divergência, seguido por André Mendonça e Nunes Marques.
O que muda na prática
A decisão não significa que convênios do Confaz alterem automaticamente a legislação de cada estado. A incorporação continua dependendo dos procedimentos internos previstos em cada unidade da Federação.
O ponto definido pelo Supremo é posterior: depois que o benefício fiscal for incorporado, sua retirada deverá respeitar as condições e deliberações do conselho.
O entendimento atinge um tema recorrente na chamada guerra fiscal entre estados, em que incentivos de ICMS são utilizados para atrair empresas, investimentos e circulação de mercadorias. A decisão do STF cria um limite adicional para alterações isoladas em benefícios previamente pactuados no âmbito do Confaz.