Direitos, planejamento e cidadania
A aposentadoria no centro da disputa: o que está em jogo no segundo turno?
Por: Glauco Wamburg
A aposentadoria virou o centro do debate eleitoral. Não por propostas claras, mas porque a acusação de ‘acabar com a aposentadoria’ virou arma de campanha. De um lado, anunciam-se riscos de congelamento, perda de reajustes e elevação da idade mínima. Do outro, nega-se tudo com veemência, em nome da tranquilidade do aposentado. Mas o que é fato e o que é exagero eleitoral?
A aposentadoria pode acabar? Não. Seria um retrocesso histórico na proteção social, além de exigir mudanças profundas na ordem constitucional. Nenhuma das candidaturas apresenta oficialmente essa proposta. O que existe, porém, merece exame. E não pode ser tratado como simples boato.
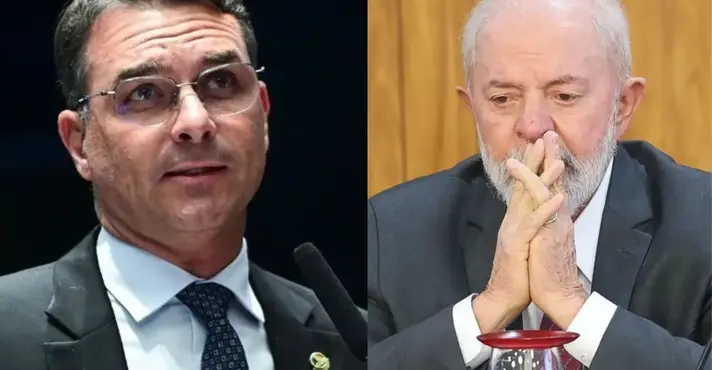
Na terça-feira, 13 de outubro, representantes empresariais entregaram ao candidato Flávio Bolsonaro o chamado Projeto Brasil de Amanhã. O documento sugere alterar regras previdenciárias, entre elas a idade mínima e a vinculação do piso dos benefícios ao salário mínimo. Trata-se de uma agenda empresarial, não de compromisso assumido pelo candidato, cuja campanha nega tê-la incorporado ao programa de governo. O presidente Lula, adversário no segundo turno, também foi convidado pelos organizadores a conhecer o plano.
O primeiro ponto é a desvinculação. A Constituição determina que a aposentadoria que substitui o rendimento do trabalho não pode ser inferior ao salário mínimo. Retirar essa proteção exigiria uma mudança constitucional. Hoje, os benefícios que estão no piso acompanham o mínimo; os superiores a ele já seguem regra própria de reajuste, voltada à preservação do poder de compra. Misturar essas situações só serve para confundir quem depende do INSS.
O risco não é necessariamente um corte imediato no valor depositado. Pode ser uma perda gradual de proteção: o salário mínimo ganha valorização real, enquanto o benefício deixa de acompanhá-la. Para quem compra remédio, paga aluguel e ajuda a sustentar a família, a diferença acumulada ao longo dos anos não é detalhe de planilha. É vida concreta.
O segundo ponto é a idade mínima. O plano empresarial defende levá-la a 67 anos para ambos, com transição de quatro anos para eles e dez para elas. Hoje, a regra geral da aposentadoria urbana é de 65 anos para homens e 62 para mulheres. Elevar esse limite não é simples ajuste de calendário: significa exigir mais tempo de trabalho antes de permitir o descanso.
Segundo o IBGE, a expectativa de vida ao nascer chegou a 76,6 anos em 2024. A média não revela quanto viverá quem já chegou à aposentadoria. Ainda assim, a média nacional esconde desigualdades entre regiões, ocupações e condições de saúde. Quem passou décadas em atividades pesadas não pode ser reduzido a uma conta atuarial indiferente ao desgaste do corpo.
É legítimo discutir o financiamento da Previdência. O envelhecimento da população, a informalidade e as despesas crescentes exigem respostas responsáveis. Mas responsabilidade fiscal não pode ser sinônimo de transferir silenciosamente a conta para quem tem menos condições de suportá-la. Se há proposta de mudança, que se apresentem texto, cálculos, prazos e impactos. Não apenas slogans.
Haverá nova reforma em 2027? Analistas apontam o pós-eleição como possível janela política, não como decisão tomada. Por ora, não há mudança aprovada que eleve a idade geral a 67 anos. O que existe é uma discussão que precisa sair dos bastidores e ganhar a luz do dia.
A questão, portanto, não é o desaparecimento da aposentadoria. É um risco menos evidente, mas igualmente grave: torná-la mais tardia e menos capaz de assegurar uma velhice digna. O eleitor não precisa de promessas tranquilizadoras nem de ameaças de campanha. Precisa saber, com clareza, o que cada candidato se compromete a manter, mudar ou rejeitar. A Previdência não pode ser decidida nas entrelinhas de um plano.